Пригласи друга


Участок как инвестиция: оптимальные инвестиционные сценарии в 2027 году
Опубликовано: 09.11.2026

Оглавление
Что изменится на рынке земли в 2027 году: налоги, ипотека, ставка
Главная цифра: 3% против 6,3% — почему земля в регионах дешевеет
Где деньги: Подмосковье и организованные посёлки
Рабочие инвестиционные сценарии на 2027 год
Сравнение сценариев: таблица риск–доходность
Налоги и структура владения: как считать чистую доходность
Что покупать нельзя: чёрный список 2027 года
Проект «Мой гектар»: инвестиционный потенциал посёлков в живописных локациях
Чек-лист перед покупкой участка в 2027 году
Итог: что выбрать под свой профиль
Частые вопросы
Что изменится на рынке земли в 2027 году: налоги, ипотека, ставка
В 2027 году вложения в землю не работают по логике «всё растёт». По стране в целом земля под ИЖС дорожает номинально на 3% при инфляции 6,3% — то есть фактически дешевеет. А вот организованные участки с инфраструктурой в Подмосковье за 2 года прибавили 15–40%, а средняя цена достигла исторического максимума. Возможности 2027 года — структурные, а не массовые: правильно выбранный тип участка и локация обгоняют инфляцию, неправильный — дают нулевую ликвидность и риск потери капитала.
Ошибка в типе актива превращает дешевизну в убыток; правильный выбор даёт 12–18% годовых, но только при полной оплате или низком плече и горизонте от трёх лет.
3 макропеременные определяют расстановку сил.
Ключевая ставка останется двузначной: ЦБ в октябре 2026 года сохранил её на уровне 14%, базовый прогноз на 2027 год — 12,5–13,5%.
Налоговая переоценка в Москве с 1 января 2027 года повысит совокупную кадастровую стоимость земель на 34%, а участков под малоэтажную застройку в Новой Москве — на 88%.
Регулирование ипотеки ужесточается: с 1 января 2027 года банки ограничат выдачу кредита, если единственным обеспечением выступает земельный участок.
Организованные участки с инфраструктурой в Подмосковье — сегмент с высокой определенностью: рост 15–40% за 2 года, средняя цена сотки 514 тыс. ₽, прогноз 12–18% в год. Участки без инфраструктуры ежегодно теряют 15–20%.
Полная оплата или минимальное плечо — базовое условие 2027 года: при ставке 12,5–13,5% рыночная ипотека на землю останется дорогой, а с 1 января 2027 года кредитование под чистую землю дополнительно ограничивается регулятором.
Кадастровая переоценка — расходы владения, а не рост рыночной цены: повышение кадастровой стоимости на 88% в Новой Москве означает рост земельного налога, а не удорожание участка. Разрыв между кадастровой и рыночной стоимостью может увеличиться.
Горизонт возврата инвестиций в землю измеряется годами: краткосрочная перепродажа невыгодна из-за низкой ликвидности, сезонности и налоговых издержек. Рабочие сценарии 2027 года рассчитаны на 2–7 лет.
Таким образом, в 2027 году рынок земли будет определяться тремя разнонаправленными силами: ключевая ставка останется двузначной (12,5–13,5%), что сохранит дорогое финансирование; кадастровая переоценка в Москве повысит стоимость владения; а регулятор ужесточает ипотеку на ИЖС без эскроу, если единственным обеспечением выступает земля.
Для инвестора это означает: покупать землю в 2027 году имеет смысл только за наличные или с минимальным плечом, а расчёт доходности должен включать возросшие налоговые издержки.
Ключевая ставка: снижение откладывается
ЦБ на заседании 23 октября 2026 года сохранил ключевую ставку на уровне 14% и повысил прогноз средней ставки на 2027 год до 12,5–13,5% (ранее ожидалось 10,5–12,5%). Инфляционные ожидания граждан и бизнеса остаются высокими.
Практическое следствие для рынка земли: рыночная ипотека под залог земли или на ИЖС останется дорогой — по оценкам, около 17–18% годовых, а доступность кредита под нестандартный залог будет низкой. Аналитики «Дом.рф» и Циан сходятся во мнении, что рыночная ипотека под 10% годовых станет реальной не раньше 2028 года, когда ключевая ставка опустится до 8% или ниже.
Кадастровая переоценка: налог вырастет
С 1 января 2027 года в Москве вступает в силу новая кадастровая оценка. Совокупная кадастровая стоимость земель вырастет на 34%, до 26,96 трлн рублей. Наибольший рост затрагивает участки под малоэтажную застройку в Новой Москве — +88%, садоводческие участки — +77%, Троицкий округ в целом — +66%, Новомосковский — +57%.
Для инвестора это означает, что кадастровая стоимость — база земельного налога. Годовые издержки владения землей в Новой Москве в 2027 году заметно вырастут. Цена покупки — лишь часть расходов; после переоценки налоговой базы нужно пересчитывать стоимость владения на весь горизонт инвестиции.
Ипотека на землю: регулятор ужесточает правила
ЦБ в «Обзоре банковского регулирования за III квартал 2026 года» предложил ограничить выдачу ипотечных кредитов на ИЖС без счетов эскроу, если единственным обеспечением выступает земельный участок. Новые правила вступают в силу в первом квартале 2027 года.
Это не полный запрет: если у заёмщика есть другое обеспечение помимо участка, кредитование без эскроу сохранится. Но для инвестора, который планировал «купить землю — сразу заложить и вывести деньги», канал рефинансирования и выхода сужается. Леверидж в земельных инвестициях в 2027 году структурно не поощряется регулятором.
Сводка макропеременных
| Фактор | Что меняется | Что это значит для инвестора |
|---|---|---|
| Ключевая ставка | Прогноз на 2027: 12,5–13,5% | Финансирование дорогое, наличные решают |
| Кадастровая переоценка в Москве | +34% в целом | Налог на землю растёт, доходность после налогов падает |
| Ипотека на ИЖС без эскроу | Ограничение при единственном обеспечении — земле | Каналы выхода и рефинансирования сужаются |
Практический вывод: 2027 год — не время для агрессивных земельных стратегий с кредитным плечом. Полная оплата или минимальное плечо, проверка налоговых последствий переоценки и горизонт от 3 лет — базовые условия для входа в земельный актив.
Главная цифра: 3% против 6,3% — почему земля в регионах дешевеет
Средняя цена земли под ИЖС по России в сентябре 2026 года составила 336 тыс. ₽ за сотку, годовой рост — всего 3% при официальной инфляции 6,3%. Это означает, что в реальном выражении земля дешевеет на 3,3 процентных пункта.
Откуда взялись эти цифры
Данные приводит «Циан». Разрыв между номинальным ростом 3% и инфляцией 6,3% — это базовый факт для решений 2027 года: в большинстве регионов земля — не антиинфляционный актив, а ловушка ликвидности.
Другой источник, «Коммерсантъ», в августе 2026 года давал среднюю цену 338 тыс. ₽ за сотку при годовом росте 2%. Цифры разных аналитиков расходятся незначительно, но направление одно: средний рост по стране кратно ниже инфляции, то есть фактическая цена падает.
Какие регионы дешевеют сильнее всего
5 регионов с самой низкой ценой земли одновременно показывают отрицательную динамику:
| Регион | Цена за сотку | Годовое изменение |
|---|---|---|
| Курганская область | 89 тыс. ₽ | −1% |
| Смоленская область | 107 тыс. ₽ | −2% |
| Мордовия | 117 тыс. ₽ | −6% |
| Псковская область | 118 тыс. ₽ | −2% |
| Орловская область | 122 тыс. ₽ | −5% |
Руководитель аналитического центра «Циан» Алексей Попов объясняет низкие цены в этих регионах ограниченным платежеспособным спросом: доходы населения ниже, а значительная часть участков расположена в сельской местности и малых городах без инфраструктуры и транспортной доступности. Именно такие участки — без дорог и коммуникаций — дешевеют быстрее всего, и продать их сложнее всего.
Что это значит для инвестора
Первое: средняя цифра по стране скрывает раскол. Рост в 3% — это усреднение между Подмосковьем, где земля дорожает на 12% в год, и регионами, где она падает. Ориентироваться на общероссийский показатель — значит не видеть разницы между двумя разными рынками.
Второе: дешевизна не является аргументом для покупки. Курганская область с ценой 89 тыс. ₽ за сотку выглядит привлекательно, но если на участок нет покупателя, низкая цена остаётся цифрой в объявлении, а не доходом. Обратная сторона дешевизны — низкая ликвидность.
Третье: выбор локации важнее выбора момента. Разрыв между растущими и падающими рынками в 2027 году не сгладится. Московская область и организованные посёлки с инфраструктурой растут, тогда как удаленные участки без коммуникаций стагнируют или дешевеют.
Практический вывод: если цель — сохранение капитала и ликвидность, земля в большинстве регионов России в 2027 году имеет низкий инвестиционный потенциал. Средства стоит концентрировать там, где есть платежеспособный спрос, инфраструктура и выход — то есть в Подмосковье и организованных поселках, о которых пойдёт речь в следующем разделе.
Где деньги: Подмосковье и организованные посёлки
В 2027 году единственный сегмент земельного рынка с высокой определенностью — это организованные участки с инфраструктурой в Подмосковье: за 2 года они прибавили 15–40%, средняя цена сотки под ИЖС достигла 514 тыс. ₽, а средняя цена выставленного на продажу участка без подряда — 4,9 млн ₽, исторического максимума. При этом участки без инфраструктуры ежегодно теряют 15–20% или стоят на месте, а предложение обеспеченной коммуникациями земли сокращается.
Цифры, которые подтверждают тезис
По данным «Циан» на октябрь 2026 года, средняя цена земли под ИЖС в Московской области составила 514 тыс. ₽ за сотку против 457 тыс. ₽ годом ранее. Средняя цена выставленного на продажу участка без подряда достигла 4,9 млн ₽ — исторического максимума с 2007 года, годовой рост почти на треть. Объём предложения таких участков сократился на 15%, до примерно 40 тыс. лотов.
Участки в организованных проектах за 2 года выросли на 15–40%. Участки без инфраструктуры, напротив, ежегодно дешевеют на 15–20% или стагнируют. Аналитики ожидают годовой рост цен на участки под ИЖС в Подмосковье на 12–18% в ближайшие годы, ключевой драйвер — сокращение предложения земли, обеспеченной инфраструктурой.
Почему растёт именно средний пояс
Самый быстрый рост зафиксирован в зоне 50–100 км от МКАД: здесь сотка стоит 169,3 тыс. ₽, а за 2 года цена выросла на 22% — быстрее, чем в ближнем поясе (15–30 км, +5%) и в зоне 30–50 км (+15%). Причина — расширение трасс и развитие МЦД сделали этот пояс доступным для постоянного проживания и удалённой работы, при этом земля здесь ещё относительно дешёвая.
По направлениям лидируют Дмитровское шоссе (+10,9% за год), Симферопольское (+10,2%) и Каширское (+9,0%). Премиальные направления, напротив, падают: Рублёво-Успенское шоссе потеряло 6,6% за год, Боровское — 3,4%. Спрос сместился из премиум-сегмента в массовый.
Что покупатель получает за эти деньги
Организованный посёлок отличается от «дикого» участка тремя факторами: подведенными коммуникациями (электричество, часто газ и вода), дорогами с круглогодичным подъездом и управляющей компанией, которая отвечает за охрану, расчистку снега и общие пространства. Именно эти 3 элемента формируют более высокую цену и ликвидность при перепродаже.
Разрыв между «чистым участком» и «участком с подрядом» при этом сокращается: в 2026 году готовая земля без подряда дорожала быстрее, чем продукт с подрядом (последний прибавил лишь 5%). Рынок платит за гибкость и саму землю, а не за дом от застройщика.
Сводка по поясам Подмосковья
| Зона от МКАД | Цена за сотку | Рост за 2 года | Характер спроса |
|---|---|---|---|
| 15–30 км | 1 050 000 ₽ | +5% | Премиум, стагнация |
| 30–50 км | 470 300 ₽ | +15% | Устойчивый |
| 50–100 км | 169 300 ₽ | +22% | Максимальный рост |
| 100+ км | 77 600 ₽ | +11% | Умеренный |
Практический вывод: в 2027 году деньги в земле делаются не на «дешёвой земле вообще», а на конкретном типе актива — организованном участке с инфраструктурой в среднем поясе Подмосковья. Это единственный сегмент, где рост обгоняет инфляцию, а ликвидность при выходе остаётся предсказуемой.
Если вы ищете участок в живописной локации — обратите внимание на проект «Мой гектар». Это дачные посёлки, где собственники участков коллективно развивают инфраструктуру — дороги, электричество, общие пространства, — что делает развитие территории выгоднее, чем в одиночку. Изучите локации на Волге, Валдае, Селигере и Вазузском водохранилище в каталоге moigektar.ru.

Рабочие инвестиционные сценарии на 2027 год
В 2027 году работают пять инвестиционных сценариев с землёй, различающихся по бюджету, горизонту и уровню риска: покупка и удержание ликвидного участка ИЖС (8–15% годовых), вход на старте организованного посёлка с последующей перепродажей (20–100%+ за период), участок плюс дом под аренду (12–17% годовых), глэмпинг (19–25% рентабельности) и сельхозземля под пассивную аренду (5–8% годовых). Каждый сценарий требует разного капитала и разной степени вовлечённости инвестора.
Сценарий 1: «Купи и держи» — консервативный
Суть: покупка ликвидного участка ИЖС в организованном посёлке или хорошей локации с перспективой роста стоимости и минимальными текущими затратами.
Оптимальные объекты: участки 10–20 соток в поселках 30–70 км от МКАД с готовыми дорогами и электричеством, в локациях с развивающейся инфраструктурой — близость к воде, лесу, социальным объектам.
Ожидаемая доходность: 8–15% годовых за счёт капитализации. Горизонт: 3–7 лет. Плюсы: низкие текущие затраты, защита капитала. Минусы: ликвидность ниже, чем у квартиры, налог на имущество, отсутствие денежного потока до продажи.
Сценарий 2: покупка на старте посёлка и перепродажа
Суть: вход на ранней стадии развития коттеджного посёлка, когда инфраструктура ещё строится, с последующей продажей после её появления.
Усредненная математика: покупка по 30–50 тыс. ₽ за сотку, через 2–3 года после появления дорог, электричества и заполняемости — 120–250+ тыс. ₽ за сотку. Потенциал роста — 100–300%+ за период в качественных проектах.
Ключ к успеху: репутация девелопера, понятный план развития, реальная стройка, а не обещания. Главный риск: затягивание инфраструктуры или банкротство проекта. Горизонт: 2–4 года.
Сценарий 3: участок плюс дом под сдачу
Суть: покупка участка и строительство каркасного или модульного дома для посуточной или долгосрочной сдачи.
Бюджет входа: 5–10 млн ₽ (участок 2–3 млн ₽ плюс дом 3–7 млн ₽). Тип участка: ИЖС или СНТ, 6–10 соток, у воды или леса, 80–150 км от МКАД.
Доходность: при ставке посуточной аренды 7 000 ₽ и загрузке 60% — около 127 тыс. ₽ в месяц, или 1,5 млн ₽ в год. На объект за 10 млн ₽ окупаемость составляет 6–7 лет, доходность — 14–17% годовых. Порог рентабельности посуточной аренды в 2026 году — 24% занятых дней, реальная загрузка успешных объектов — 60–80%.
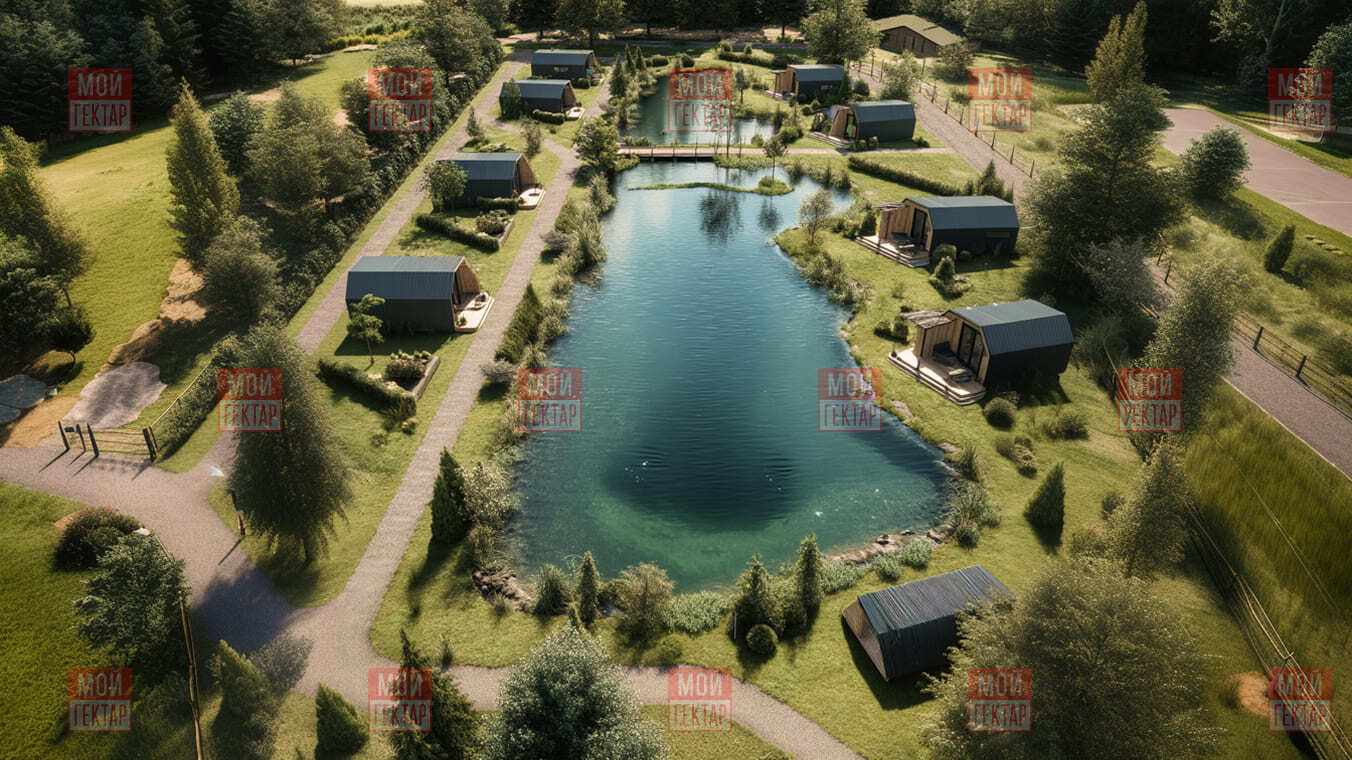
Где работает: Вазузское водохранилище, Истринский район, Рузское и Озернинское водохранилища. Риск: сезонность, управление объектом.
Сценарий 4: глэмпинг — рекреационный формат
Суть: создание модульных домов или глэмпинга на участке рекреационного назначения у воды.
Рыночные данные: в России 787 глэмпингов, рынок вырос в 50 раз за 10 лет; 80% глэмпингов работают круглогодично; объём рынка в 2025 году — 17 млрд ₽ с прогнозом до 30,8 млрд ₽ к 2030 году. Средняя рентабельность — 19,2% чистой прибыли в выручке, окупаемость — 3,8 года, среднегодовая загрузка — 67%, летом — 95%, средняя цена суток — 7 800 ₽.
Мини-формат: инвестиции от 1,37 млн ₽ в 2–3 модульных дома на арендованной земле с окупаемостью 2–4 года. Риск: управление, кадры, сезонность.
Сценарий 5: сельхозземля под пассивную аренду
Суть: покупка земли сельхозназначения с последующей сдачей в аренду крупным хозяйствам или изменением ВРИ.
Бюджет входа: 200–800 тыс. ₽ за гектар. Доходность: 5–8% годовых от аренды плюс возможный рост стоимости. Плюсы: низкий порог входа, минимум содержания. Минусы: низкая ликвидность, риск смены ВРИ, необходимость контролировать использование земли, иначе штрафы и изъятие. Горизонт: 5–10+ лет.
Практический вывод: выбор сценария определяется готовностью инвестора к вовлечённости и инвестиционным горизонтом. Консервативный держатель выбирает готовый участок с инфраструктурой; активный — старт посёлка; тот, кому нужен денежный поток, — дом под сдачу или глэмпинг. Сельхозземля — инструмент для длинного горизонта и крупных сумм, а не для частного инвестора с небольшим капиталом.
Сравнение сценариев: таблица риск–доходность
Сценарии различаются не только доходностью, но и структурой риска: консервативный «купи и держи» даёт 8–15% годовых при низком риске и средней ликвидности, старт посёлка — 20–100%+ за период при среднем риске, глэмпинг — 19–25% при высоком риске управления и сезонности. Для инвестора 2027 года ключевой выбор — не между «высокой» и «низкой» доходностью, а между готовностью к вовлечённости и горизонтом ожидания.
Сравнение по ключевым параметрам
| Сценарий | Входной чек | Ожидаемая доходность | Горизонт | Риск | Ликвидность | Вовлечённость |
|---|---|---|---|---|---|---|
| Купи и держи (ИЖС) | 3–15 млн ₽ | 8–15% годовых | 3–7 лет | Низкий | Средняя | Минимальная |
| Старт посёлка | 1–8 млн ₽ | 20–100%+ за период | 2–4 года | Средний | Средняя | Средняя |
| Участок плюс дом | 5–10 млн ₽ | 14–17% годовых | 5–8 лет | Средний | Средняя | Высокая |
| Глэмпинг | 1,4–42 млн ₽ | 19–25% | 3,8–5 лет | Высокий | Низкая | Высокая |
| Сельхозземля | От 0,2–0,8 млн ₽ за га | 5–8% | 5–10+ лет | Низкий | Низкая | Минимальная |
Что стоит за каждой строкой
Купи и держи — самый предсказуемый сценарий, но и самый медленный. Доходность 8–15% годовых формируется за счёт капитализации, денежного потока до продажи нет. Подходит тем, кто готов ждать и не нуждается в промежуточном доходе. Риск низкий, но не нулевой: если участок выбран в слабой локации, он может годами стоять в продаже.
Старт посёлка — сценарий с наибольшим потенциалом роста, но и с наибольшей зависимостью от девелопера. Если инфраструктура строится по плану, доходность может достигать 100% и выше за период. Если проект задерживается или замораживается, капитал оказывается замороженным на неопределённый срок.
Участок плюс дом — единственный сценарий с реальным денежным потоком от аренды. Доходность 14–17% годовых при загрузке 60% и ставке 7 000 ₽ в сутки подтверждается рыночными данными. Но это и самый трудоемкий вариант: управление объектом, сезонность, ремонт, поиск арендаторов.
Глэмпинг — самый высокий риск и самая высокая операционная доходность. Рентабельность 19,2% и окупаемость 3,8 года подтверждены рыночными данными по России, но требуют компетенций в управлении, маркетинге и работе с персоналом. Для инвестора без опыта в гостиничном бизнесе это наиболее рискованный вариант.
Сельхозземля — пассивный сценарий для очень длинного горизонта. Доходность 5–8% годовых от аренды ниже инфляции, но капитализация при изменении ВРИ может дать кратный рост. Подходит крупным инвесторам, готовым ждать 10 лет и более.
Как выбрать сценарий под свой профиль
Консервативный инвестор: 70–80% капитала в качественные участки ИЖС в организованных поселках 30–60 км от МКАД (сценарий 1). Остальное — в ликвидные инструменты.
Умеренный инвестор: комбинация «купи и держи» плюс одна-две позиции на старте перспективных посёлков (сценарии 1 и 2). Это баланс между предсказуемостью и потенциалом роста.
Активный инвестор: часть капитала в рекреационные проекты у большой воды плюс мониторинг возможностей изменения ВРИ (сценарии 3 и 4). Требует времени и компетенций.
Долгосрочный держатель: сельхозземля под аренду или участки с потенциалом перевода в ИЖС (сценарий 5). Горизонт 10+ лет, минимальная вовлечённость.
Что общего у всех сценариев
Ни один из сценариев не работает без ликвидной локации. Разница между сценариями — в способе извлечения дохода, но базовое условие одно: участок должен находиться там, где есть платежеспособный спрос и потенциал выхода. Покупка дешёвой земли в регионе, где цены падают на 1–6% в год, не спасет ни один сценарий.
Практический вывод: в 2027 году выбор сценария — это выбор между скоростью, доходностью и вовлеченностью. Универсального «лучшего» сценария нет: консервативный инвестор не должен идти в глэмпинг, а активный не должен ограничиваться пассивным держанием. Главное — чтобы выбранный сценарий соответствовал капиталу, горизонту и готовности управлять активом.
Налоги и структура владения: как считать чистую доходность
В 2027 году чистая доходность земельной инвестиции определяется тремя налоговыми переменными: земельным налогом (ставка 0,3–1,5% от кадастровой стоимости, которая после переоценки в Москве заметно вырастет), НДФЛ при продаже (освобождение после 5 лет владения, в отдельных случаях — 3 года) и структурой владения (физлицо, ИП на УСН 6% или 15%, самозанятость). Расчёт без учёта этих издержек завышает реальную доходность на 30% и более.
Земельный налог: ставка зависит от назначения
Для частного инвестора базовая рамка земельного налога в 2027 году остаётся прежней. Ставка 0,3% применяется к землям ИЖС, ЛПХ, садоводства и сельхозназначения; ставка 1,5% — к прочим участкам. Для участков ИЖС кадастровой стоимостью свыше 300 млн ₽, используемых в предпринимательской деятельности, с 2027 года отменяются повышающие коэффициенты 2 и 4 — это решение Конституционного суда, принятое в июле 2026 года. Для обычного частного инвестора это изменение не актуально: порог в 300 млн ₽ кратно выше типичного инвестиционного бюджета.
Что действительно влияет на чистую доходность — переоценка кадастровой стоимости. Как отмечалось выше, в Москве с 1 января 2027 года кадастровая стоимость земель под малоэтажную застройку в Новой Москве вырастет на 88%, садоводческих участков — на 77%. Кадастровая стоимость — база земельного налога, поэтому годовые издержки владения такими участками заметно вырастут. Ограничение роста начисления в 10% в год при этом применяется только в случае, если не менялись площадь, категория, вид разрешенного использования и назначение участка; при изменении этих характеристик и росте кадастровой стоимости налог может вырасти более чем на 10%.
НДФЛ при продаже
Если участок находится в собственности дольше минимального срока, доход от продажи освобождается от НДФЛ. Общий минимальный срок — 5 лет; 3 года — если участок получен в наследство, в дар от близкого родственника, в результате приватизации или является единственным жильём.
Если срок владения меньше, налог платится. Существует законопроект (№ 617-9), который с 2027 года предлагает включить доходы от продажи недвижимости в совокупный доход с прогрессивной шкалой 13–22% вместо действующей отдельной шкалы 13–15%. Законопроект пока не принят — на октябрь 2026 года он находится на рассмотрении. При расчёте чистой доходности инвестору стоит просчитывать оба сценария: по действующей ставке и по прогрессивной, если она будет введена.
Дополнительно при продаже можно применить имущественный вычет 1 млн ₽ либо уменьшить доход на расходы по покупке — выбирается более выгодный вариант.
Выбор структуры владения
Для земельных инвестиций структура владения влияет на налоги и операционную гибкость:
| Структура | Когда подходит | Налоги | Плюсы и ограничения |
|---|---|---|---|
| Физлицо | Долгое владение, личное использование | Земельный налог 0,3%, НДФЛ при продаже до истечения срока | Проще всего, но арендный доход облагается по 13–15% |
| ИП на УСН 6% | Аренда, краткосрочная операционная деятельность | 6% с дохода | Заменяет НДФЛ, подходит для сценариев с денежным потоком |
| ИП на УСН 15% | Аренда с большими расходами | 15% с разницы доходов и расходов | Подходит при наличии затрат на содержание, стройку, ремонт |
| Самозанятость | Небольшая аренда, доход до 2,4 млн ₽ в год | 4–6% с дохода | Низкий порог входа, но ограничение по масштабу |
Мнение эксперта

Владислав Востриков
Руководитель отдела продаж
Многие инвесторы считают доходность земли как разницу между ценой покупки и продажи, забывая про две статьи: земельный налог, который платится каждый год, и налоговые последствия при выходе. После переоценки кадастра в Новой Москве в 2027 году годовой налог по части участков может вырасти кратно. Если продавать раньше пяти лет, НДФЛ дополнительно съедает прибыль. Чистую доходность нужно считать с этими издержками с первого дня.
Пример расчёта чистой доходности
Участок ИЖС в Новой Москве: цена покупки 3 млн ₽, кадастровая стоимость после переоценки 2,5 млн ₽, продажа через 3 года за 4,5 млн ₽.
Земельный налог: 2,5 млн × 0,3% × 3 года ≈ 22,5 тыс. ₽ (при условии, что кадастровая стоимость не менялась; на практике она может расти).
НДФЛ: владение 3 года не даёт освобождения (нужно 5 лет), поэтому налог платится. По действующей отдельной ставке 13%: налоговая база = 4,5 млн − 3 млн − 1 млн (вычет) = 0,5 млн ₽, налог = 65 тыс. ₽. Если прогрессивная шкала будет введена и совокупный доход инвестора высок, налог может быть выше.
Чистая прибыль: 4,5 млн − 3 млн − 22,5 тыс. − 65 тыс. ≈ 1,41 млн ₽ вместо «бумажных» 1,5 млн ₽.
Практический вывод: в земельных инвестициях 2027 года налоговое планирование перестаёт быть опцией. Пересекает ли срок владения 5-летний порог, применяется ли ставка 0,3%, стоит ли оформлять аренду через ИП на УСН — эти решения напрямую определяют доходность. Расчёт «грязной» прибыли без учета налогов может превратить внешне выгодный проект в малоприбыльный или убыточный.
Что покупать нельзя: чёрный список 2027 года
В 2027 году четыре типа земельных активов гарантированно приносят убыток или замораживают капитал: удалённые участки под ИЖС без инфраструктуры, покупки с высоким плечом под залог только земли, спекуляции на теме роста кадастровой стоимости и краткосрочная перепродажа. Каждый из этих сценариев имеет документально подтвержденную статистику потерь, а не только теоретические риски.
Удалённые участки под ИЖС без инфраструктуры
Общероссийские данные показывают, что такие активы стоят на месте номинально и дешевеют фактически, а ликвидность близка к нулю. Средний рост цены земли под ИЖС по стране — 3% при инфляции 6,3%, а в Курганской, Смоленской, Псковской и Орловской областях цены за год упали на 1–6%. Данные по Подмосковью ещё прямее: участки без инфраструктуры ежегодно теряют 15–20%.
Дешевизна — не повод покупать. Проблема не в цене входа, а в невозможности выйти: участок без дорог, электричества и управляющей компании не нужен ни конечному покупателю, ни арендатору. Покупка такого актива — это не инвестиция, а заморозка капитала на неопределённый срок.
Покупка с высоким плечом под залог только земли
С 1 января 2027 года ЦБ ограничивает ипотеку, где единственное обеспечение — земельный участок. То, что кредит дали при покупке, не значит, что его удастся рефинансировать или вывести деньги позже. Леверидж в земельных инвестициях в 2027 году структурно не поощряется регулятором.
Даже если банк одобрил кредит под залог земли, экономика сделки при рыночной ставке 17–18% и доходности участка 8–15% годовых не сходится: проценты по кредиту съедают всю прибыль, а при задержке роста цены инвестор уходит в убыток. Земля с плечом работает только в сценариях с быстрым ростом стоимости, а быстрого роста в 2027 году ждать неоткуда.
Спекуляция на теме «рост кадастровой стоимости = рост рыночной цены»
Переоценка кадастра — инструмент налогообложения, а не рыночного ценообразования. Рост кадастровой стоимости земли в Новой Москве на 88% не означает, что рыночная цена вырастет на 88%. Напротив, разрыв между кадастровой и рыночной стоимостью может увеличиться, а налоговая нагрузка на владельца — вырасти.
Инвестор, который покупает участок «потому что кадастр растёт», платит премию за нарратив, а не за реальный актив. Кадастровая стоимость влияет на налог, но не создаёт спрос.
Краткосрочная перепродажа (flipping)
Средний годовой номинальный рост земли по стране — 3% при фактическом падении. В Подмосковье организованные участки растут, но срок сделки и налоговые издержки делают краткосрочный арбитраж невыгодным. Горизонт возврата инвестиций в землю измеряется годами, а не месяцами.
Если инвестор покупает участок с расчетом продать его через 6–12 месяцев, он платит НДФЛ (владение меньше минимального срока), несёт расходы на оформление и рискует не найти покупателя в нужный момент. Краткосрочная перепродажа земли в 2027 году — это не стратегия, а лотерея с отрицательным математическим ожиданием.
Сводка чёрного списка
| Тип актива | Почему нельзя | Что происходит на практике |
|---|---|---|
| Удалённые участки без инфраструктуры | Нулевая ликвидность, падение 15–20% в год | Капитал заморожен, выхода нет |
| Покупка с высоким плечом под залог земли | Ставка 17–18% выше доходности, регулятор ограничивает | Проценты съедают прибыль, рефинансирование недоступно |
| Спекуляция на кадастровой переоценке | Кадастр — налог, а не рыночная цена | Премия за нарратив, рост налога без роста стоимости |
| Краткосрочная перепродажа | НДФЛ, расходы, низкая ликвидность | Убыток или заморозка капитала |
Практический вывод: чёрный список 2027 года — это не про «плохие» участки, а про несоответствие актива стратегии. Каждый из четырёх типов может выглядеть привлекательно на бумаге, но на практике приводит к потерям. Инвестору стоит не искать «дешёвые» варианты, а проверять, есть ли у актива покупатель на выходе.
Проект «Мой гектар»: инвестиционный потенциал посёлков в живописных локациях
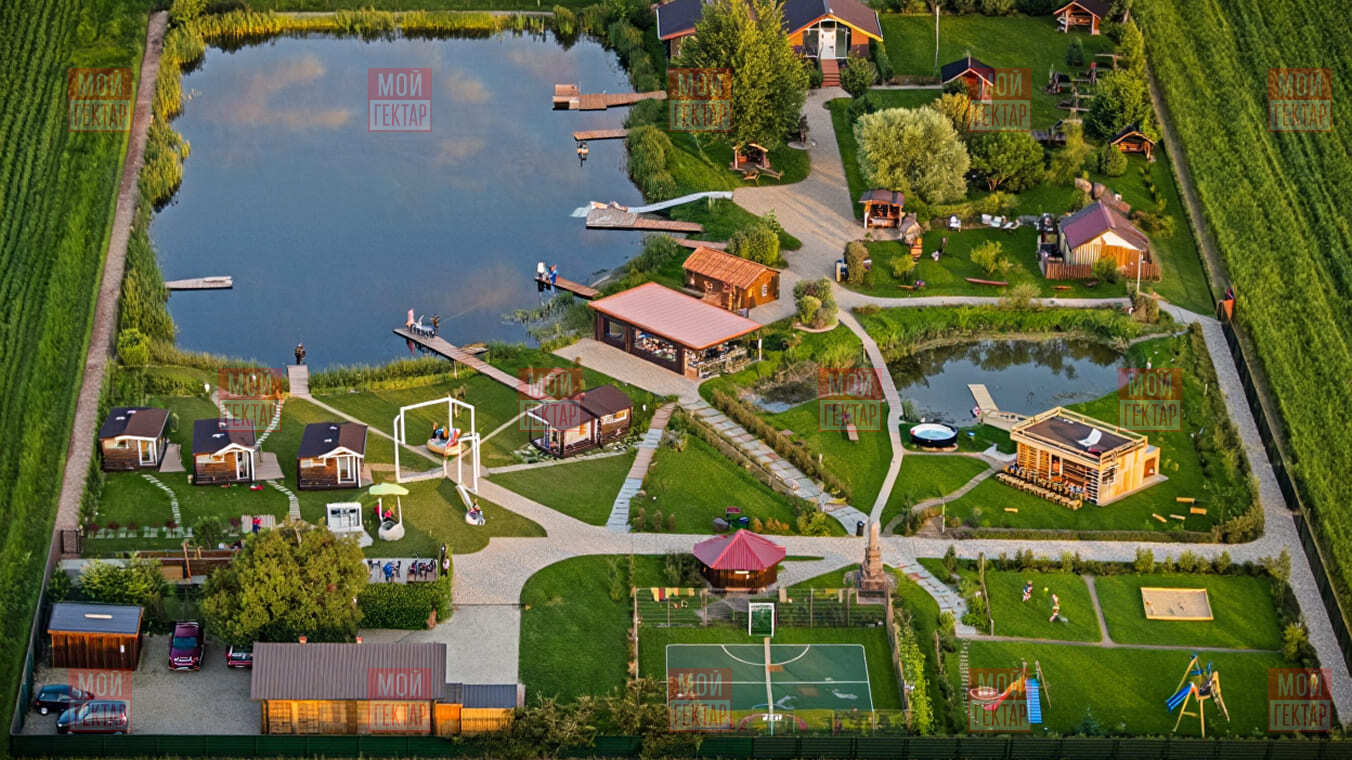
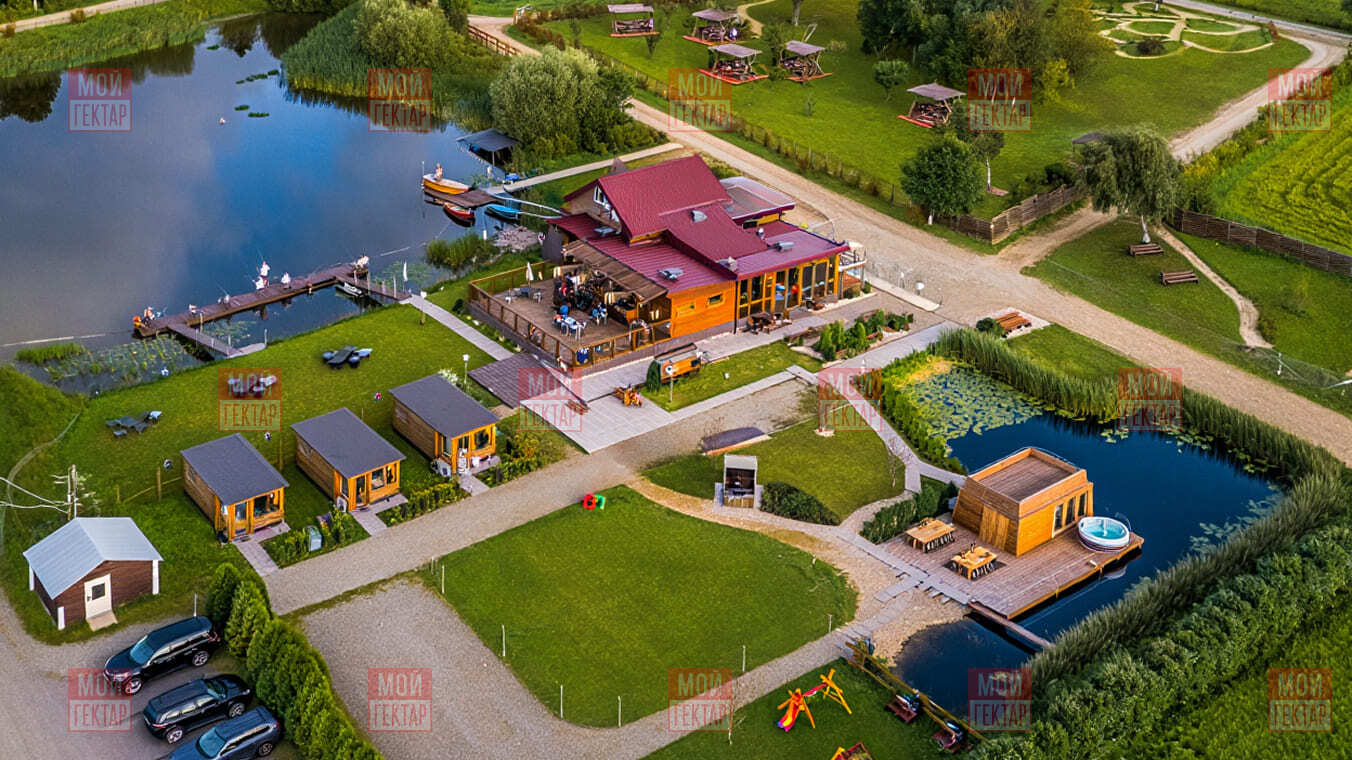
Для инвестора, который хочет войти в земельный актив с потенциалом роста, но не готов к рискам «дикого» участка без инфраструктуры и управляющей компании, — проект «Мой гектар» предлагает формат организованных дачных посёлков: участки по цене ниже подмосковных, с коллективным развитием инфраструктуры и прозрачными условиями. Это не готовый продукт «под ключ» и не спекулятивная земля, а перспективный формат с понятным планом развития и сообществом собственников.
Локации проекта
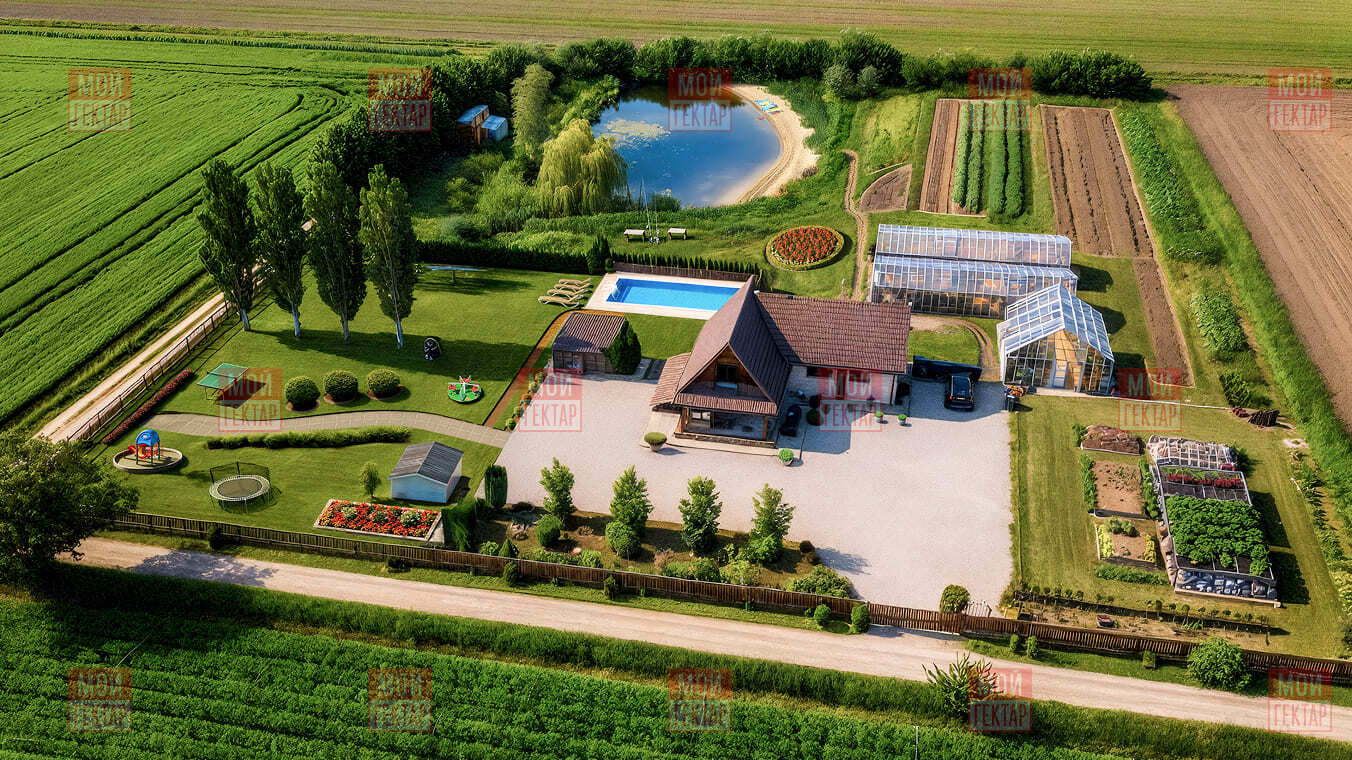
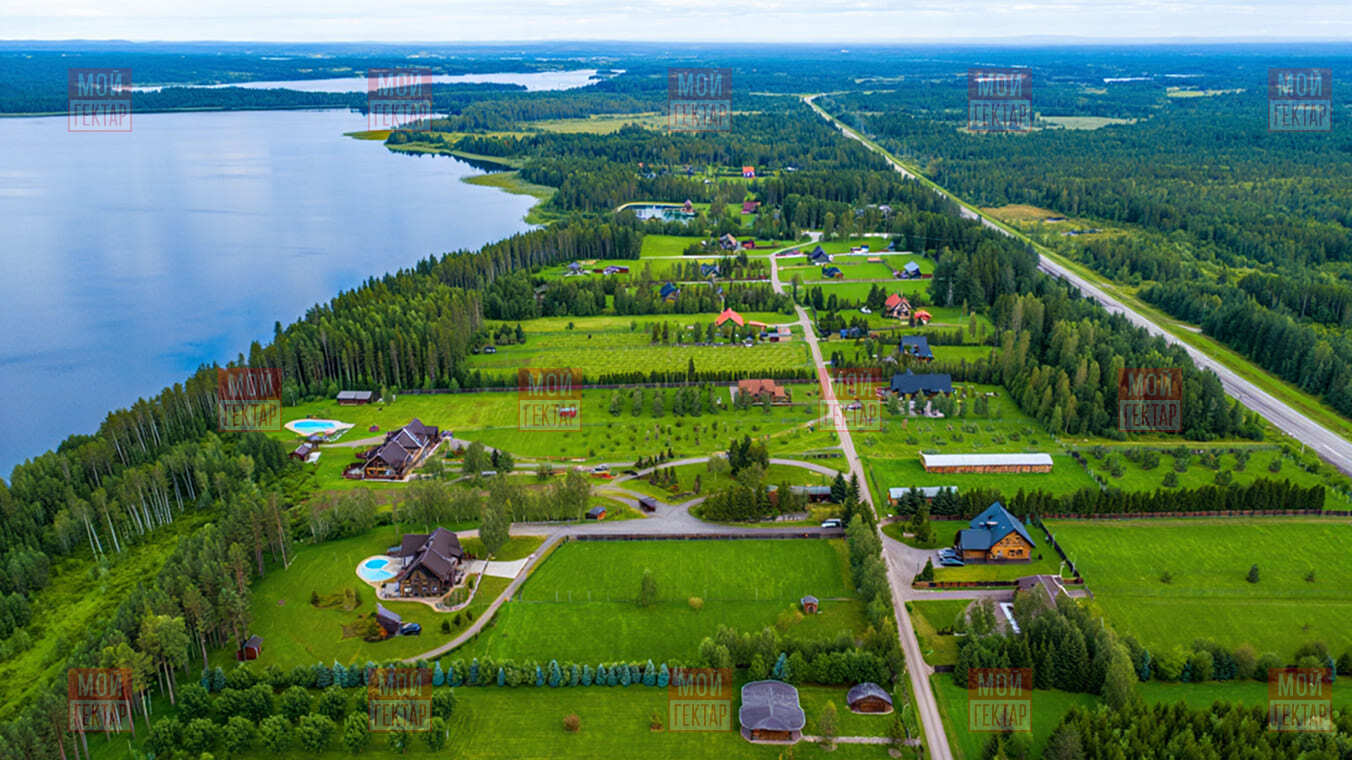
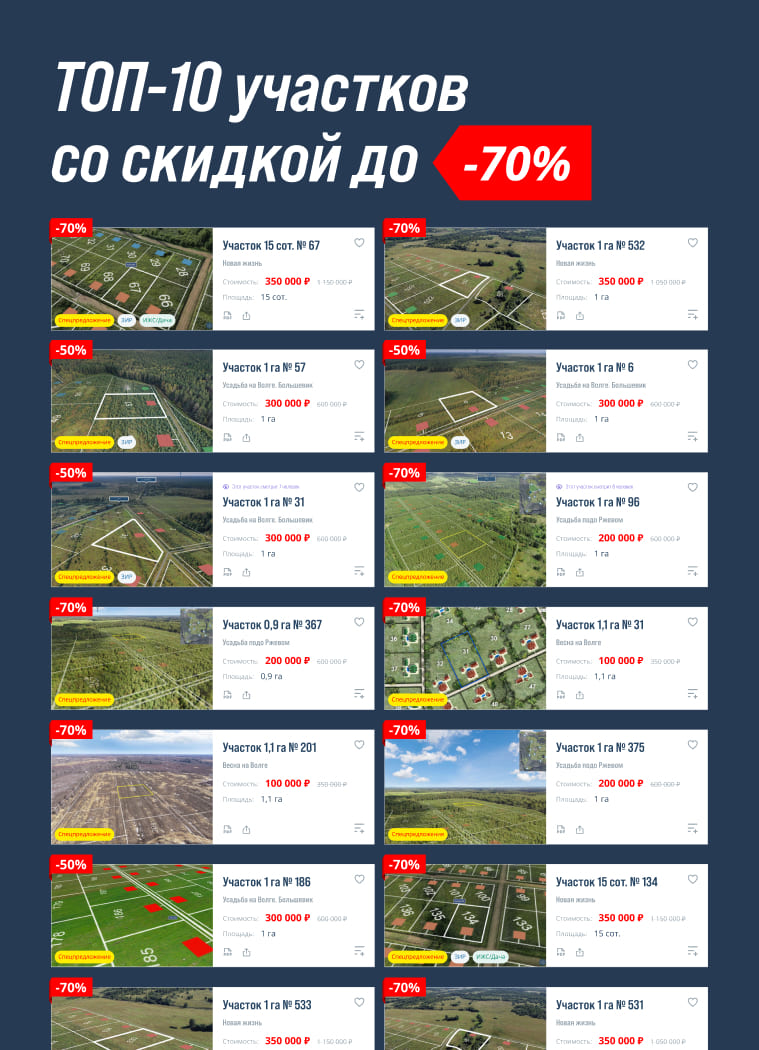
Проект развивает дачные посёлки: на Волге, Валдае, Селигере, Вазузском водохранилище, а также на престижных направлениях у Москвы — Новорижском, Ярославском и Ленинградском шоссе в зоне 100–150 км от МКАД.
Волга — величественная река, размах, фундаментальность, связь с историей.
Валдай — озёрный край, кристально чистый воздух, заповедная природа, статусный отдых.
Вазузское водохранилище — индивидуальность, комфорт, экология, яхтинг, рыбалка.
Селигер — система живописных озёр, рыбалка, духовный туризм, Нилова пустынь.
Завидово — модный курорт, статус заповедника ЮНЕСКО, сочетание динамики и экологии.
Направления у Москвы — престижные направления на северо-западе Московской области, баланс доступности и загородной атмосферы.
Как устроена инвестиционная логика проекта
Проект работает по модели коллективного развития: после покупки участка собственники участвуют в создании инфраструктуры — дорог, электричества, общих пространств — через управляющую компанию. Это принципиальное отличие от «дикого» участка, где все вопросы решаются в одиночку, и от коттеджного посёлка, где инфраструктура уже включена в цену.
Для инвестора это означает следующее.
Первое — более низкий порог входа: цена участка не включает готовую инфраструктуру «под ключ», поэтому стартовая стоимость ниже, чем в организованных посёлках Подмосковья.
Второе — потенциал роста по мере развития территории: по мере появления дорог, электричества и сервиса стоимость участка растёт. Инфраструктура строится по более доступной “коллективной” цене — это позволяет собственникам получать капитализацию при вложениях сообщества.
Что уже работает
Проект работает более 10 лет: готовы 140 посёлков, более 10 000 собственников участков. Проект получил 20+ отраслевых наград, включая «Лучший проект в сфере недвижимости». Собственникам доступны бесплатные инструменты в личном кабинете: опросы, голосования, собрания, расчёт бюджета, отбор подрядчиков, выборы правления, юридические и бухгалтерские консультации.
Ежемесячных взносов нет, и принуждения пользоваться услугами сервисной компании тоже нет — только личное желание. Нанять сервисную компанию как подрядчика на работы по развитию участка в посёлке — право, а не обязанность. Для типовых задач — дороги, электричество, детские площадки, пляжи, скверы — создано дорожно-строительное управление как надёжный подрядчик.
Зоны развития и выбор под стратегию
Участки продаются в двух типах зон. Зона интенсивного развития (ЗИР) — инфраструктура создаётся за 1,5 года, участки дороже. Зона стандартного развития (ЗСР) — инфраструктура за 3–5 лет, участки дешевле.
Для инвестора с горизонтом 3–5 лет ЗИР может быть предпочтительнее: более быстрый выход на готовую инфраструктуру означает более раннюю капитализацию. Для инвестора с горизонтом 5–10 лет и готовностью ждать ЗСР даёт более низкую точку входа и, соответственно, более высокий потенциал роста в процентах.
Сравнение с альтернативами
| Параметр | «Дикий» участок | Организованный посёлок Подмосковья | «Мой гектар» |
|---|---|---|---|
| Порог входа | Низкий | Высокий (от 3–15 млн ₽) | Ниже подмосковного (от 300 000 рублей) |
| Инфраструктура | Создаётся в одиночку | Готовая, включена в цену | Коллективно через управляющую компанию |
| Потенциал роста | Непредсказуемый | Умеренный (12–18% в год) | Зависит от стадии развития территории |
| Ликвидность | Низкая | Средняя | Формируется по мере развития посёлка |
| Управление | Собственник | Управляющая компания | Собственники через голосования |
Практический вывод: «Мой гектар» — формат для инвестора, который хочет войти в земельный актив в живописной локации по цене ниже подмосковной, но не готов к рискам «дикого» участка. Проект не отменяет рисков ликвидности и длинного горизонта, но снимает часть инфраструктурных и организационных вопросов. Изучите локации на moigektar.ru.
«Долина Вазузы»: конкретный пример формата
«Долина Вазузы» — экокурорт на Вазузском водохранилище в 200 км от Москвы по Новорижскому шоссе. Общая площадь проекта — 2 000 гектаров, из которых 1 500 занимают посёлки: 10 локаций с общим фондом 1 450 участков площадью от 6 соток до 1 гектара, категории ИЖС и ЗНП.
4 ключевые локации различаются по цене и позиционированию:
| Локация | Площадь участков | Цена за сотку | Вход | Особенность |
|---|---|---|---|---|
| «Царское село» | От 40 соток | 30 000 ₽ | От 1,5 млн ₽ | Берег Осуги, доступ к водохранилищу |
| «Заповедный край» | 15–60 соток | От 34 000 ₽ | Около 525 000 ₽ | Премиум, левый берег Вазузы, первая линия |
| «Имение Алексеевское» | 7–70 соток | От 120 000 ₽ | От 600 000 ₽ | Берег Осуги, 1,5 км береговой линии |
| «Усадьба Бельгардов» | От 10 соток | От 170 000 ₽ | От 1,7 млн ₽ | ИЖС и ЗНП, берег Вазузы, ресторан |
Мастер-план расписан по годам: в 2024 году построены дороги, пляжная зона и беседки, в 2025-м появились кафе и парковая зона, в 2026-м — парковка и отель. На 2027 год запланированы детская площадка и магистральный газ — ключевой триггер для скачка капитализации участков. В 2028 году — вертолётная площадка и магазин.
Для инвестора важны 2 следствия. Первое: подключение газа в 2027 году — точка, после которой дисконт «за неосвоенность» исчезает, а ликвидность участков растёт. Второе: в проекте работает собственная сервисная компания с парком техники и дорожно-строительным управлением, что снижает риск «замороженной стройки», типичный для проектов без собственных мощностей.
Цифровая экосистема усиливает прозрачность: резидентам доступен личный кабинет с документами, интерактивным генпланом, конструктором участков и онлайн-голосованиями по вопросам территории. Это принципиальное отличие от «дикого» участка — собственник не остаётся один на один с вопросами дорог и электричества.
Подробнее о поселке: долина-вазузы.рф
Сравнение форматов участия:
| Параметр | «Дикий» участок | «Долина Вазузы» |
|---|---|---|
| Цена входа | От 5 тыс. ₽ за сотку | От 30 000 ₽ за сотку |
| Инфраструктура | Создаётся в одиночку | Коллективно через управляющую компанию |
| Мастер-план | Нет | Поэтапный, до 2028 года |
| Газ | «В планах» без обязательств | Запланирован на 2027 год |
| Управляющая компания | Как правило, отсутствует | Собственная сервисная компания |
| Ликвидность | Низкая | Значительно выше за счёт организованного проекта |
Практический вывод: «Долина Вазузы» — формат для инвестора, который хочет войти в вазузскую локацию по цене ниже готовых подмосковных посёлков, но не готов брать на себя все риски «дикого» участка. Проект не отменяет рисков ликвидности, но снимает часть инфраструктурных и организационных рисков. Изучите локации на vazuza-invest.ru.

Чек-лист перед покупкой участка в 2027 году
Перед покупкой земельного участка в 2027 году нужно проверить 10 параметров. Пропуск любого из этих пунктов повышает риск нулевой ликвидности или убытка.
10 признаков участка с потенциалом роста
1. ВРИ — ИЖС или ЛПХ в границах населённого пункта. Это базовое условие: ИЖС и ЛПХ в границах населенных пунктов позволяют капитальное строительство, прописку и подключение к сетям.
2. Расстояние от МКАД — 50–100 км. Это зона максимального роста: +22% за два года, по данным аналитиков. Ближний пояс (15–30 км) стагнирует, дальний (100+ км) растёт медленнее.
3. Близость к воде или лесу. Участки у воды дают надбавку 30–100% к цене и более высокую ликвидность при перепродаже. Лес и природные объекты рядом усиливают привлекательность для конечного покупателя.
4. Развивающаяся инфраструктура. Новая трасса, линия МЦД, планы газификации — все это драйверы роста стоимости. Проверьте планы развития территории в местной администрации.
5. Электричество уже подведено. Наличие 15 кВт на участке экономит покупателю 300–500 тыс. ₽ и делает участок более ликвидным. «Электричество по границе» — не то же самое, что «подключено».
6. Дорога с круглогодичным подъездом. Асфальт или качественная отсыпка, доступная в любую погоду, — обязательное условие для постоянного проживания и аренды.
7. Окружение — уже строящиеся дома. Если рядом уже строятся или живут люди, есть готовый спрос и социальная инфраструктура. Пустое поле без соседей — сигнал о слабой локации.
8. Ровный рельеф без заболоченных участков. Заболоченность, уклон, близость грунтовых вод влияют на стоимость строительства и возможность подключения коммуникаций.
9. Цена входа ниже рынка минимум на 15%. Дисконт к рынку — запас прочности при перепродаже. Если участок продается по рыночной цене без торга, потенциал роста уже заложен в цену.
10. Понятный конечный покупатель. Ответьте на вопрос: кто купит этот участок у вас через 3–5 лет? Семья с детьми, рантье, строитель — если ответа нет, участок неликвиден.
Что проверить по документам
Выписка из ЕГРН: категория земли, ВРИ, обременения, сведения о ЗОУИТ.
Публичная кадастровая карта: границы участка, водоохранные зоны, соседние объекты.
Документы на коммуникации: технические условия, договоры на подключение, акты выполненных работ.
Генплан и правила землепользования: планы развития территории, зонирование.
Кадастровая стоимость: размер земельного налога и риск переоценки.
Практический вывод: чек-лист не гарантирует доходность, но отсекает участки, которые заведомо не подходят под инвестиционные цели. Если хотя бы 3 пункта из 10 вызывают сомнения, стоит либо запросить дополнительную информацию, либо отказаться от сделки. В 2027 году цена ошибки в выборе участка выше, чем когда-либо: ликвидность слабых локаций падает, а расходы на владение растут.
Итог: что выбрать под свой профиль
В 2027 году земельные инвестиции работают не по принципу «купил и жду», а по принципу соответствия актива его стратегии. Консервативному инвестору подходит готовый участок с инфраструктурой в Подмосковье, активному — старт посёлка или рекреационный проект, долгосрочному — сельхозземля с потенциалом смены ВРИ. Универсального «лучшего» сценария нет: ошибка в типе актива превращает дешевизну в убыток, правильный выбор даёт 12–18% годовых и выше.
Как меняется расстановка сил к 2027 году
3 фактора определяют выбор в 2027 году.
Первый — ставка. Ключевая ставка останется двузначной (12,5–13,5%), поэтому покупка с плечом экономически невыгодна, а наличные получают преимущество.
Второй — кадастровая переоценка. В Москве с 1 января 2027 года налоговая база вырастет на 34% в целом и до 88% в Новой Москве, что увеличивает издержки владения.
Третий — поляризация рынка. Организованные участки с инфраструктурой в Подмосковье растут на 12–18% в год, а земля без инфраструктуры в регионах дешевеет.
Сводная таблица: что выбрать
| Профиль инвестора | Рекомендация | Обоснование |
|---|---|---|
| Консервативный | Готовый участок ИЖС в организованном посёлке 30–60 км от МКАД | Рост 8–15% годовых, низкий риск, средняя ликвидность |
| Умеренный | Комбинация «купи и держи» плюс одна-две позиции на старте посёлков | Баланс предсказуемости и потенциала роста |
| Активный | Участок плюс дом под сдачу или глэмпинг у воды | Денежный поток 14–25% годовых при управлении |
| Долгосрочный | Сельхозземля под аренду или участки с потенциалом смены ВРИ | Пассивный доход 5–8%, горизонт 10+ лет |
| Начинающий без опыта | Готовый участок с инфраструктурой, без стройки | Минимум операционных задач, понятный выход |
Что делать дальше
Если вы рассматриваете землю как инвестицию — начните с чек-листа: проверьте ВРИ, расстояние от МКАД, наличие коммуникаций и понятного конечного покупателя. Если вы хотите войти в локацию с потенциалом роста, но без рисков «дикого» участка — изучите формат проекта «Мой гектар» и условия участия на moigektar.ru. Здесь собственники коллективно развивают инфраструктуру — дороги, электричество, общие пространства, — что делает развитие территории выгоднее, чем в одиночку. Изучите локации на Волге, Валдае, Селигере и Вазузском водохранилище и выберите участок в каталоге: moigektar.ru.
Главный вывод: в 2027 году земля — рабочий инструмент сохранения и приумножения капитала, но только при правильном выборе сценария. Наибольший потенциал — у земли с уже существующей или быстро появляющейся инфраструктурой. «Голая» земля без перспектив развития всё чаще становится балластом, а не активом.
Частые вопросы
Выгодно ли инвестировать в земельные участки в 2027 году?
Да, но не по принципу «купил и жду». Земля — актив, требующий активной стратегии. При правильном входе (с дисконтом 20–30% в ликвидную локацию 50–100 км от МКАД) реальная доходность составляет 20–35% годовых за 2–4 года. В большинстве регионов страны земля дешевеет: номинальный рост 3% при инфляции 6,3% означает фактическое падение.
Сколько стоит сотка земли в Подмосковье в 2026–2027 годах?
По данным «Циан» на октябрь 2026 года, средняя цена сотки под ИЖС в Московской области составляет 514 тыс. ₽ против 457 тыс. ₽ годом ранее. В организованных поселках за 2 года рост составил 15–40%, участки без инфраструктуры ежегодно теряют 15–20%.
Какой участок выбрать для инвестиций: ИЖС или СНТ?
ИЖС предпочтительнее: выше ликвидность, разрешена прописка, доступны льготные ипотечные программы, ниже налоговая ставка при продаже через 5 лет. Для инвестиционных целей ИЖС в границах населенного пункта — базовый выбор.
Какая доходность от глэмпинга в 2027 году?
Данные рынка противоречивы. С одной стороны, спрос на глэмпинги растёт: летом 2025 года бронирования увеличились на 70–100% к 2024 году, в России работает около 750 объектов. С другой — реальная загрузка многих проектов оказывается почти вдвое ниже расчетной (36% против ожидаемых 65%), а окупаемость растягивается до 10 лет. Для инвестора без опыта в гостиничном бизнесе это наиболее рискованный сценарий.
Можно ли взять ипотеку на участок в 2027 году?
Да, но условия ужесточаются. С 1 января 2027 года ЦБ ограничивает ипотеку на ИЖС без эскроу, если единственным обеспечением выступает земельный участок. Семейная ипотека на ИЖС действует с лимитом 12 млн ₽ для Москвы и Московской области. Рыночная ипотека на землю останется дорогой — около 17–18% годовых.
Какой налог при продаже участка?
НДФЛ не платится при владении более 5 лет (или 3 года при наследстве, дарении от близкого родственника, приватизации). При продаже раньше срока — 13% (15% с суммы свыше 2,4 млн ₽). Можно уменьшить доход на расходы по покупке или применить вычет до 1 млн ₽.
Что будет с налогом на землю в 2027 году?
В Москве с 1 января 2027 года совокупная кадастровая стоимость земель вырастет на 34%, до 26,96 трлн ₽. Наибольший рост — у участков под малоэтажную застройку в Новой Москве (+88%) и под садоводство (+77%). Кадастровая стоимость — база земельного налога, поэтому годовые издержки владения такими участками заметно вырастут.
Какие главные риски при инвестициях в землю в 2027 году?
3 ключевых риска: ликвидность (продажа может занять 6–18 месяцев, а в слабых локациях — годы), кадастровая переоценка (рост налога снижает чистую доходность) и ипотечные ограничения (рефинансирование под залог земли затрудняется с 2027 года). Покупка с высоким плечом под залог только земли в 2027 году экономически невыгодна.
Что купить, если бюджет до 3 млн рублей?
В этом бюджете работают 2 варианта: участок ИЖС в среднем поясе Подмосковья (50–100 км от МКАД) с дисконтом к рынку либо участие в проекте организованного посёлка на старте продаж. Покупка «дикого» участка без инфраструктуры в удалённом регионе — худший выбор: низкая цена не компенсирует нулевую ликвидность.
Присмотритесь к проекту «Мой гектар» — это дачные поселки в перспективном формате, где участки собственники коллективно развивают инфраструктуру — дороги, электричество, общие пространства, — что делает развитие территории выгоднее, чем в одиночку. Изучите локации на Волге, Валдае, Селигере и Вазузском водохранилище: moigektar.ru.
Список источников
Банк России (cbr.ru) — ключевая ставка 14%, прогноз средней ставки на 2027 год: 12,5–13,5%.
«Циан» / ТАСС — средняя цена сотки под ИЖС в Подмосковье: 514 тыс. ₽ (октябрь 2026), рост организованных посёлков на 15–40% за 2 года.
РИА Недвижимость (realty.ria.ru) — кадастровая переоценка в Москве с 2027 года: +34% в целом, +88% под малоэтажную застройку в Новой Москве.
Парламентская газета (pnp.ru) — ограничение ипотеки на ИЖС без эскроу при залоге земли с 1 января 2027 года.
ФНС России (nalog.gov.ru) — НДФЛ при продаже земли: ставки 13–15%, освобождение после 5 лет владения, вычет 1 млн ₽.
Ассоциация Туроператоров (atorus.ru) — реальная загрузка глэмпингов: 36% против расчётных 65%, окупаемость до 10 лет.
ВТБ Бизнес (kdelu.vtb.ru) — рынок глэмпингов: 750 объектов, рост бронирований на 70–100%, господдержка.
Поделиться:









 Подарочный сертификат



 Заявка отправлена